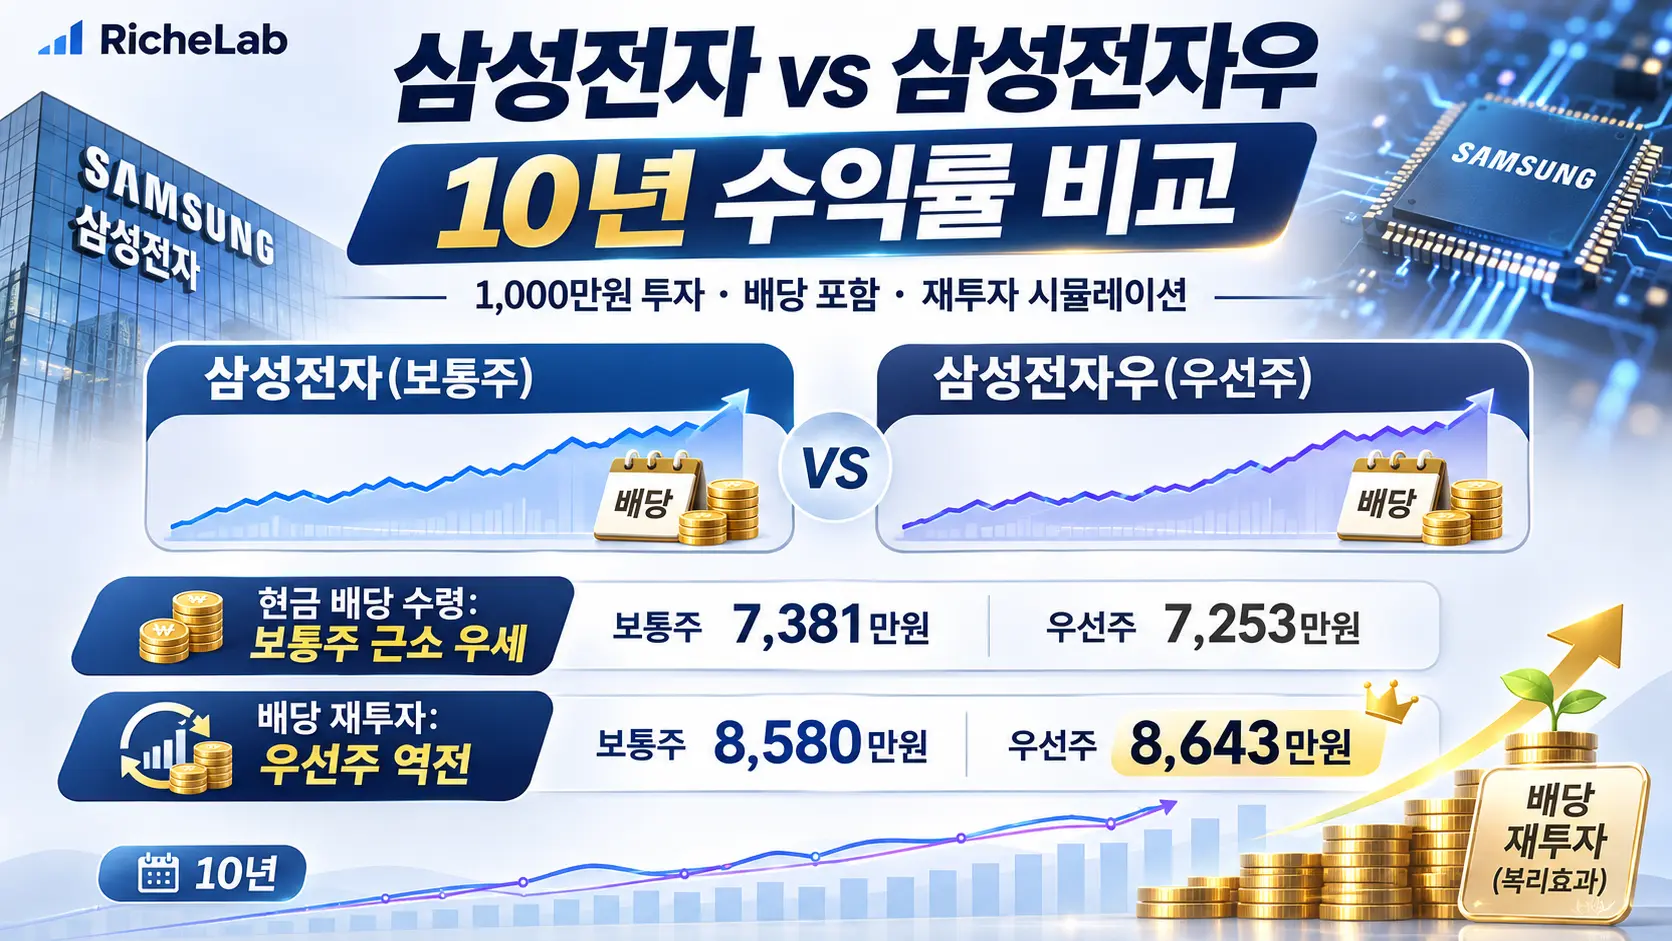
어제 삼성전자 3분기 배당 글을 쓰면서 “우선주는 같은 4,601원을 더 싼 가격에 받는다”는 점을 짚었는데, 그러고 나니 궁금해졌습니다. 그럼 10년 동안 우선주를 들고 있었던 사람이 정말 더 많이 벌었을까? 감으로 답하지 않고 직접 확인해보려고, 2016년 10월 31일부터 2026년 10월 30일까지 10년치 일별 종가와 배당 기록 40회분을 내려받아 1,000만 원을 넣었다고 가정하고 하나하나 계산해봤습니다.
결과부터 말하면 답은 “어떻게 받았느냐에 따라 다르다”였습니다. 배당을 현금으로 받아 쓴 사람은 보통주가, 배당을 다시 주식에 넣은 사람은 우선주가 이겼습니다. 이 글에서는 그 숫자와 이유, 그리고 5년·1년으로 잘랐을 때 결과가 어떻게 달라지는지까지 정리했습니다.
목차
결론부터: 10년 성과 한눈에 보기
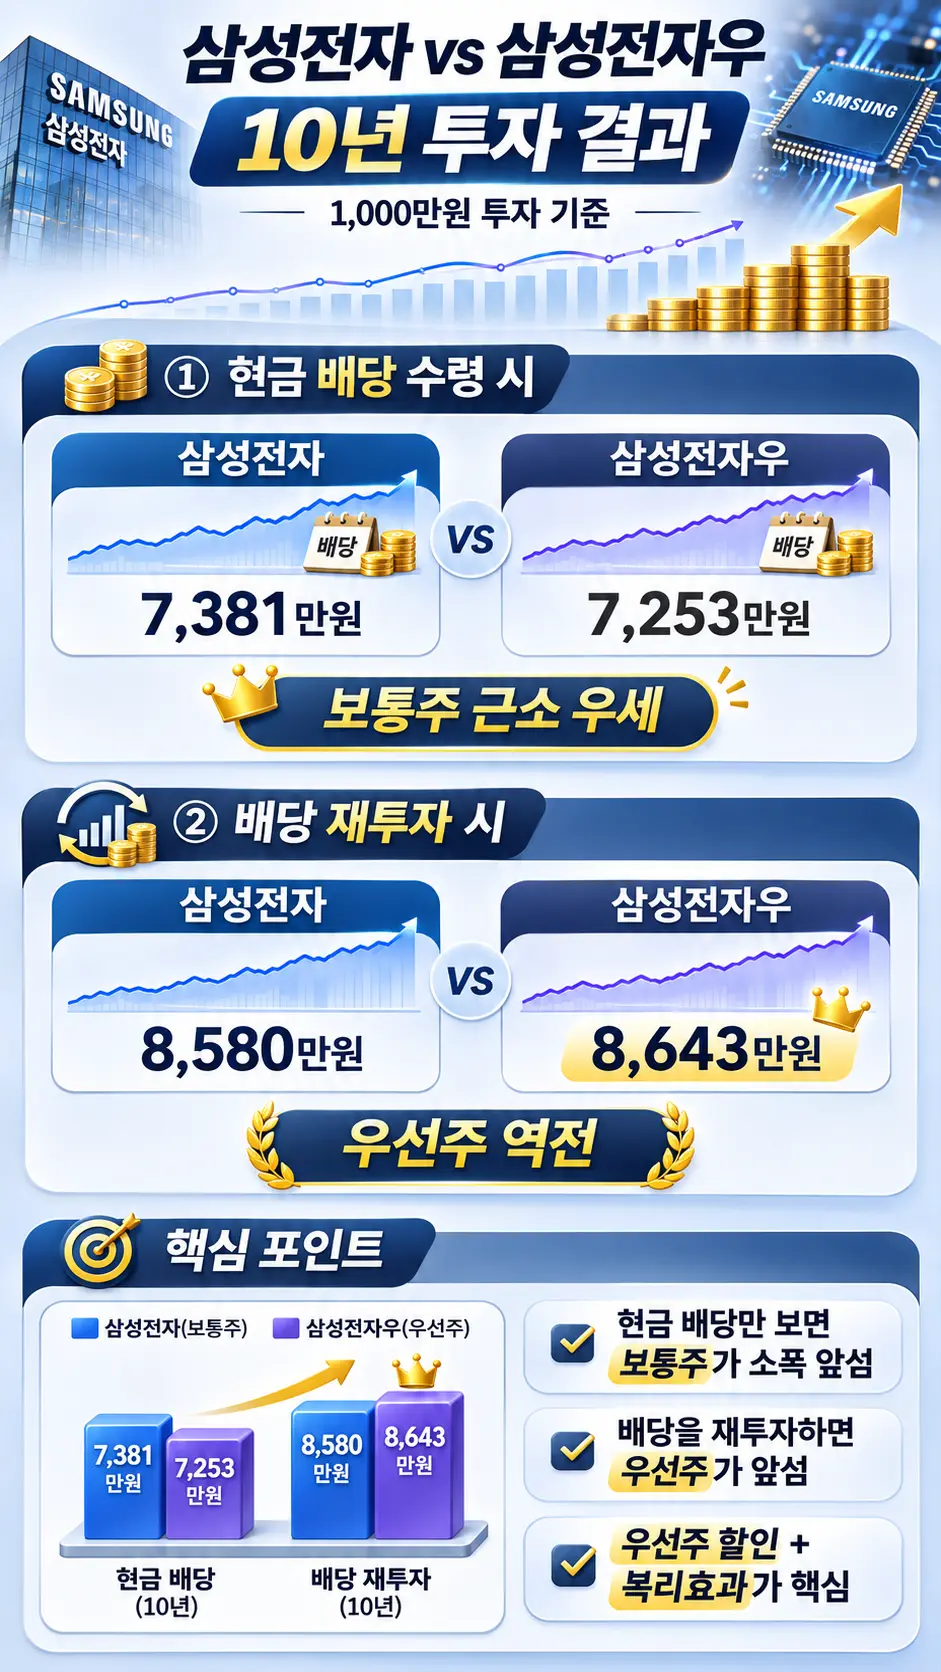
2016년 10월 31일 종가에 1,000만 원어치를 사서 2026년 10월 30일 종가까지 그대로 들고 있었다고 가정했습니다. 2018년 50:1 액면분할은 반영된 수정주가 기준이라, 당시 실제 보통주 가격(약 164만 원)이 아니라 3만 원대로 표시됩니다.
| 항목 | 삼성전자(보통주) | 삼성전자우(우선주) |
|---|---|---|
| 매수가 (2016.10.31, 수정주가) | 32,780원 | 26,340원 |
| 현재가 (2026.10.30) | 225,000원 | 174,100원 |
| 1,000만 원으로 산 주식 수 | 305.06주 | 379.65주 |
| 주식 평가액 (주가만) | 6,864만 원 (+586.4%) | 6,610만 원 (+561.0%) |
| 10년 누적 배당 (세전) | 611만 원 | 760만 원 |
| 10년 누적 배당 (세후 15.4%) | 517만 원 | 643만 원 |
| 평가액 + 세후 배당 | 7,381만 원 (+638.1%) | 7,253만 원 (+625.3%) |
배당을 현금으로 받아 따로 쓴 경우라면 보통주가 약 128만 원 앞섭니다. 이유는 단순합니다. 10년 동안 주가가 보통주는 6.9배, 우선주는 6.6배 올라서 주가 차이(약 254만 원)가 배당 차이(세후 약 127만 원)보다 컸기 때문입니다. 우선주는 같은 돈으로 주식을 24% 더 많이 샀기 때문에 배당을 24.5% 더 받았지만, 주가 상승분을 뒤집기엔 모자랐습니다.
배당을 재투자하면 순위가 뒤집힌다
이번엔 배당이 나올 때마다 세금 15.4%를 뗀 나머지로 같은 종목을 다시 샀다고 가정했습니다. 실제 계좌에서 일어나는 일과 최대한 비슷하게 하려고 세후 금액으로 재투자했고, 비교를 위해 세금이 없다고 가정한 세전 재투자 결과도 함께 적었습니다.
| 항목 | 삼성전자(보통주) | 삼성전자우(우선주) |
|---|---|---|
| 재투자 후 최종 보유 주식 수 | 381.32주 (+76주) | 496.42주 (+117주) |
| 세후 재투자 최종 평가액 | 8,580만 원 (+758.0%) | 8,643만 원 (+764.3%) |
| 세전 재투자 최종 평가액 (참고) | 8,934만 원 (+793.4%) | 9,073만 원 (+807.3%) |
| 재투자 효과 (현금 수령 대비) | +119.9%p | +139.0%p |
현금 수령 때는 128만 원 뒤지던 우선주가, 재투자를 하자 오히려 63만 원 앞섰습니다. 우선주는 주가가 보통주보다 20% 안팎 싸기 때문에, 같은 배당금으로 매번 더 많은 주식을 살 수 있습니다. 10년 동안 우선주는 재투자로 117주가 늘었고 보통주는 76주가 늘었는데, 이렇게 불어난 주식이 다시 배당을 받는 복리 구조가 차이를 만들었습니다.
재투자 효과 자체도 눈여겨볼 만합니다. 같은 종목인데도 배당을 쓰느냐 다시 넣느냐에 따라 10년 성과가 원금 대비 120~139%p 차이 났습니다. 금액으로 치면 보통주 기준 약 1,200만 원입니다. 배당을 “용돈”으로 쓰는 것과 “씨앗”으로 쓰는 것의 차이가 생각보다 큽니다.
같은 배당, 다른 가격 — 10년간 우선주 할인율
우선주가 유리한지 불리한지는 결국 “보통주보다 얼마나 싸게 거래되느냐”에 달려 있습니다. 매년 마지막 거래일 종가로 우선주 할인율과 그해 배당 기준 배당수익률을 계산해봤습니다.
| 연말 | 보통주 종가 | 우선주 종가 | 우선주 할인율 | 배당수익률 (보통/우선) |
|---|---|---|---|---|
| 2016 | 36,040원 | 28,660원 | 20.5% | – |
| 2017 | 50,960원 | 41,800원 | 18.0% | 1.67% / 2.04% |
| 2018 | 38,700원 | 31,750원 | 18.0% | 3.66% / 4.46% |
| 2019 | 55,800원 | 45,400원 | 18.6% | 2.54% / 3.12% |
| 2020 | 81,000원 | 73,600원 | 9.1% | 3.70% / 4.07% |
| 2021 | 78,300원 | 71,200원 | 9.1% | 1.84% / 2.03% |
| 2022 | 55,300원 | 50,500원 | 8.7% | 2.61% / 2.86% |
| 2023 | 78,500원 | 62,300원 | 20.6% | 1.84% / 2.32% |
| 2024 | 53,200원 | 44,200원 | 16.9% | 2.72% / 3.27% |
| 2025 | 119,900원 | 89,200원 | 25.6% | 1.39% / 1.87% |
| 2026 (10/30) | 225,000원 | 174,100원 | 22.6% | 2.38% / 3.07% |
할인율이 생각보다 크게 움직였습니다. 2020~2022년에는 우선주 할인율이 9% 안팎까지 좁혀졌다가, 2025년 말에는 25.6%까지 벌어졌습니다. 우선주 할인율이 좁을 때 사면 “싸게 사서 배당을 더 받는” 장점이 줄고, 할인율이 넓을 때 사면 그 장점이 커집니다. 배당수익률 칸을 보면 우선주가 매년 빠짐없이 0.2~0.8%p 높은데, 이 차이가 앞에서 본 재투자 역전의 원천입니다.
2026년 배당수익률(2.38% / 3.07%)은 10월 30일 종가 기준이고, 3분기 대규모 배당 4,601원이 포함된 올해 누적치라 평소 수준보다 높게 나온 값입니다.
연도별 주당 배당금 흐름
10년 동안 1주당 배당금이 어떻게 바뀌었는지도 정리했습니다. 배당락일이 속한 해를 기준으로 묶었고, 액면분할 이전 배당도 분할 비율(50:1)로 환산한 값입니다.
| 연도 | 보통주 연간 배당 | 우선주 연간 배당 | 특이사항 |
|---|---|---|---|
| 2017 | 850원 | 851원 | 분기 140원 |
| 2018~2019 | 1,416원 | 1,417원 | 분기 354원으로 인상 |
| 2020 | 2,994원 | 2,995원 | 4분기 특별배당 포함 (1,932원) |
| 2021~2023 | 1,444원 | 1,445원 | 분기 361원 |
| 2024 | 1,446원 | 1,447원 | 4분기 363원 |
| 2025 | 1,668원 | 1,669원 | 4분기 566원 (특별배당 포함) |
| 2026 (3분기까지) | 5,347원 | 5,347원 | 3분기 4,601원 (대규모 추가 환원) |
정규 분기배당만 보면 10년간 140원 → 354원 → 361원 → 374원으로 계단식으로 올라왔습니다. 그 사이사이 2020년, 2025년, 2026년에 특별배당이 얹히면서 총액이 출렁였습니다. 우선주는 결산배당에서 보통주보다 1원씩 더 받는데, 10년을 합쳐도 10원 안팎이라 우선주 우위의 이유는 “1원 더”가 아니라 “싸게 산 주식 수”라는 걸 알 수 있습니다.
10년 전 1,000만 원으로 산 주식이 올해 받은 배당(3분기까지, 세전)을 따져보면 보통주 약 163만 원, 우선주 약 203만 원입니다. 원금 대비로 각각 16.3%, 20.3%입니다. 다만 올해는 4,601원 대규모 배당이 끼어 있어서 매년 이 수준이 이어진다고 보면 안 됩니다.
5년·1년으로 잘라보면
10년 결과만 보면 “우선주 + 재투자”가 정답처럼 보이지만, 기간을 바꾸면 이야기가 달라집니다. 같은 방법으로 5년(2021.11.1~)과 1년(2025.10.30~)을 계산했습니다.
| 기간 (매수 시점 할인율) | 구분 | 평가액 + 세후 배당 | 세후 재투자 |
|---|---|---|---|
| 10년 (19.7%) | 보통주 | 7,381만 원 (+638.1%) | 8,580만 원 (+758.0%) |
| 우선주 | 7,253만 원 (+625.3%) | 8,643만 원 (+764.3%) | |
| 5년 (6.7%) | 보통주 | 3,361만 원 (+236.1%) | 3,539만 원 (+253.9%) |
| 우선주 | 2,822만 원 (+182.2%) | 2,998만 원 (+199.8%) | |
| 1년 (20.7%) | 보통주 | 2,209만 원 (+120.9%) | 2,207만 원 (+120.7%) |
| 우선주 | 2,171만 원 (+117.1%) | 2,171만 원 (+117.1%) |
5년 구간에서는 보통주가 재투자를 해도 540만 원 넘게 이겼습니다. 결정적인 차이는 매수 시점의 할인율입니다. 2021년 11월 1일에는 우선주가 보통주보다 고작 6.7% 쌌는데, 5년 뒤에는 그 차이가 22.6%로 벌어졌습니다. 싸게 사는 장점은 거의 없이 들어갔다가, 나올 때는 더 싸게 팔게 된 셈입니다. 우선주를 고를 때 “지금 할인율이 과거 대비 넓은 편인가”를 꼭 봐야 하는 이유입니다.
1년 구간은 주가가 두 배 넘게 오르는 동안 배당 4번이 전부라 재투자 효과가 거의 없었습니다(오히려 재투자 후 주가가 빠진 시점이 있어 보통주는 0.2%p 손해). 재투자는 짧은 기간보다 긴 기간에서 힘을 쓰는 전략이라는 게 숫자로도 확인됩니다.
하락 구간도 같이 봐야 한다
수익률만 보면 좋아 보이지만, 그 10년을 실제로 버티는 건 다른 문제입니다. 종가 기준으로 고점 대비 가장 크게 빠졌던 구간(최대낙폭)을 계산했습니다.
| 구간 | 구분 | 최대낙폭 | 고점 → 저점 |
|---|---|---|---|
| 10년 | 보통주 | -45.2% | 2021.1.11 (91,000원) → 2024.11.14 (49,900원) |
| 우선주 | -48.4% | 2021.1.11 (81,000원) → 2025.2.3 (41,800원) | |
| 최근 1년 | 보통주 | -42.9% | 2026.6.18 (362,500원) → 2026.7.30 (207,000원) |
| 우선주 | -35.7% | 2026.6.25 (235,000원) → 2026.7.30 (151,000원) |
10년 성과가 +600%를 넘지만, 그 안에는 2021년 1월 고점에서 거의 반토막이 났고, 그 고점을 다시 넘기까지 보통주는 2025년 10월 10일(1,733일), 우선주는 2025년 10월 30일(1,753일)까지 약 4년 9개월이 걸렸습니다. 2024년 11월 보통주가 49,900원까지 내려갔을 때 계좌를 보면서 버티기는 쉽지 않았을 겁니다. 올해도 6월 고점에서 7월 말까지 한 달 남짓 만에 40% 넘게 빠진 적이 있습니다. 이 10년 수익률의 상당 부분은 2025년 이후 급등에서 나왔다는 점도 같이 기억해둘 필요가 있습니다. 1년 전 104,100원이던 보통주가 225,000원이 됐으니까요.
계산 방식과 데이터 기준
같은 계산을 누구나 다시 해볼 수 있도록 가정과 데이터 출처를 모두 적어둡니다.
| 항목 | 기준 |
|---|---|
| 데이터 기간 | 2016.10.31 ~ 2026.10.30 일별 종가 (10년), 5년은 2021.11.1~, 1년은 2025.10.30~ |
| 주가·배당 데이터 | Yahoo Finance (005930.KS, 005935.KS), 2018.5.4 액면분할 50:1 반영 수정주가 |
| 데이터 보정 | 보통주의 2026.9.29 배당락분(4,601원)이 원본 데이터에서 누락돼 있어, 이사회 공시 확정치로 직접 추가 |
| 매수 방식 | 시작일 종가로 1,000만 원 전액 매수, 소수점 주식 수 허용 |
| 배당 재투자 | 배당락일 종가로 재투자 (실제로는 지급일에 입금되므로 약간의 시차 있음) |
| 세금·비용 | 배당소득세 15.4%만 반영, 매매 수수료·증권거래세 제외 |
| 최대낙폭 | 종가 기준 직전 고점 대비 최대 하락률 (배당 미포함) |
데이터를 정리하다 발견한 부분인데, 해외 무료 데이터 소스는 국내 종목의 최근 배당이 늦게 반영되거나 빠지는 경우가 있습니다. 이번에도 보통주의 3분기 배당이 빠져 있었고, 우선주에는 들어 있었습니다. 이런 데이터로 수익률을 계산할 때는 공시와 한 번 대조해보는 습관이 필요하다는 걸 다시 느꼈습니다.
제 결론
10년치를 직접 계산해보고 내린 결론은 세 가지입니다. 첫째, 배당을 받아서 쓰는 사람에게는 보통주가, 배당을 다시 넣는 사람에게는 우선주가 유리했습니다. 둘째, 그 우위는 매수 시점의 할인율에 크게 좌우됐습니다. 할인율이 7%도 안 되던 2021년 말에 우선주를 산 사람은 5년 동안 보통주보다 훨씬 못한 결과를 받았습니다. 셋째, 어느 쪽이든 고점 대비 반토막 구간을 지나 원래 가격을 되찾기까지 4년 9개월을 견뎌야 했다는 점은 같았습니다.
그래서 저라면 “보통주냐 우선주냐”를 고르기 전에 지금 할인율이 과거 10년 연말 기준 범위(약 9~26%) 중 어디쯤인지부터 보겠습니다. 10월 30일 기준 할인율은 22.6%로 넓은 편에 속하지만, 할인율이 앞으로 더 벌어질지 좁혀질지는 아무도 모릅니다. 이 글의 숫자는 과거 데이터일 뿐이라, 선택을 대신해주지는 않는다는 점도 분명히 해두고 싶습니다.
자주 묻는 질문 (FAQ)
10년 전 삼성전자 주가가 왜 3만 원대인가요?
2018년 5월 삼성전자가 주식 1주를 50주로 쪼개는 액면분할을 했기 때문입니다. 비교를 위해 분할 이전 가격을 50으로 나눈 수정주가를 썼습니다. 2016년 10월 31일 실제 보통주 종가는 약 164만 원이었습니다.
우선주는 배당을 더 많이 주나요?
1주당 배당금은 거의 같습니다. 분기배당은 보통주와 동일하고, 결산배당에서만 1원 정도 더 받습니다. 우선주의 배당 장점은 주당 금액이 아니라 주가가 싸서 같은 돈으로 더 많은 주식을 살 수 있다는 데서 나옵니다. 대신 주주총회 의결권이 없습니다.
재투자 계산은 왜 세후 기준인가요?
일반 증권계좌에서는 배당이 들어올 때 이미 15.4%가 원천징수된 상태라, 실제로 재투자할 수 있는 돈은 세후 금액이기 때문입니다. ISA나 연금계좌처럼 과세가 이연되는 계좌라면 세전 재투자 결과(보통주 +793.4%, 우선주 +807.3%)에 더 가깝게 나옵니다.
지금 우선주를 사면 10년 뒤에도 같은 결과가 나올까요?
알 수 없습니다. 이 글의 결과는 2016~2026년이라는 특정 구간의 주가와 할인율 변화에서 나온 것입니다. 5년 구간 결과에서 보듯 시작 시점만 바꿔도 순위가 뒤집혔습니다. 과거 수익률은 미래 수익률을 보장하지 않습니다.
함께보면 좋은 글
- 삼성전자 3분기 배당금 4,601원 확정|100주면 세후 얼마, 11월 27일 언제 들어올까?
- 삼성전자우 배당금 지급일 총정리 (2026년 최신)
- 삼성전자 배당금 지급일 2026 총정리|역대 최대 110조 주주환원, 3분기 배당 언제 들어올까?
- 배당률 계산기 – 삼성전자·ETF 배당금 계산
참고 자료
- Samsung Electronics (005930.KS) Historical Data – Yahoo Finance
- Samsung Electronics Pref (005935.KS) Historical Data – Yahoo Finance
- [속보] 삼성전자, 3분기 배당 30조…보통주·우선주 주당 4601원 – 파이낸셜뉴스
투자 유의사항
본 콘텐츠는 정보 제공을 목적으로 작성되었으며, 삼성전자 보통주·우선주에 대한 매수·매도를 권유하는 것이 아닙니다.
본문의 수익률은 과거 데이터(2026년 10월 30일 종가 기준)로 계산한 가상 시뮬레이션이며, 수수료·거래세를 제외하고 소수점 매수를 가정한 결과라 실제 투자 결과와 다를 수 있습니다. 과거 수익률이 미래 수익률을 보장하지 않습니다.
투자에 대한 최종 판단과 그에 따른 손익의 책임은 투자자 본인에게 있으며, 투자를 결정하기 전 반드시 기업의 최신 공시자료를 직접 확인하고 필요한 경우 전문가와 상담하시기 바랍니다.