오늘 멘토로 삼은 사이트를 둘러보다가 “중복상장”이라는, 평소엔 잘 안 쓰는 용어가 눈에 띄었습니다. 찾아보니 SK하이닉스가 미국 자회사 솔리다임의 상장 계획을 최근 접었는데, 그 배경에 바로 이 ‘중복상장 규제’가 있었습니다. SK하이닉스는 저희도 배당 계산기에서 다루는 종목이라 남 얘기가 아니다 싶어서 직접 찾아봤습니다.
목차
중복상장이 정확히 뭔가
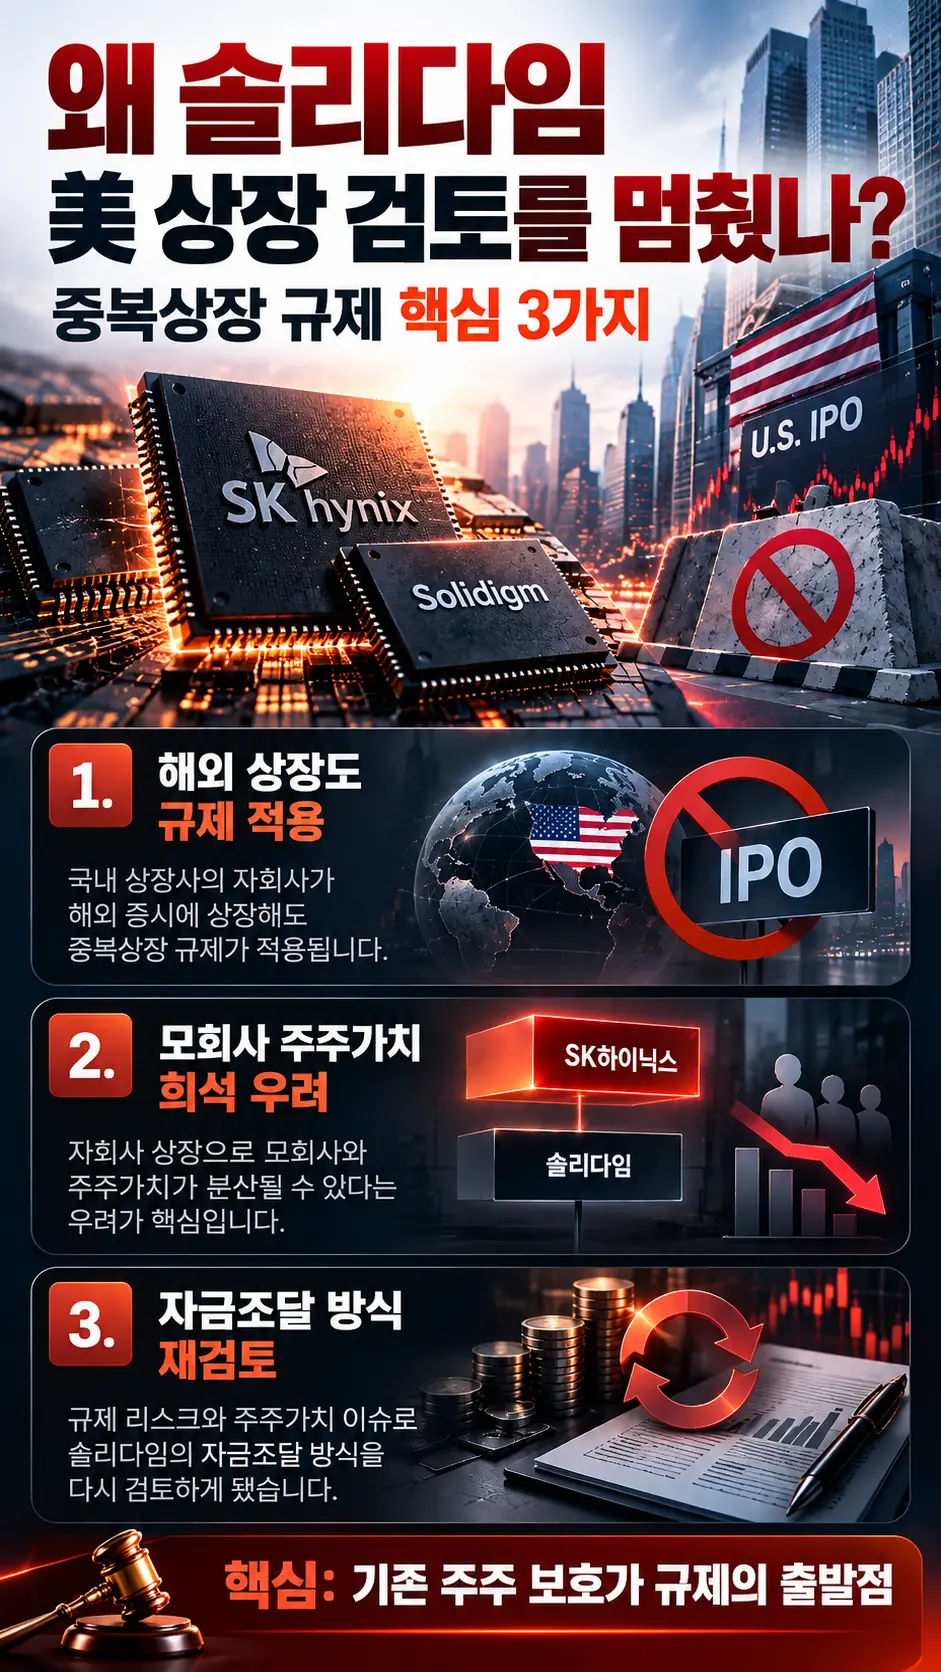
중복상장은 쉽게 말해 ‘같은 사업 가치가 모회사와 자회사 주식 양쪽에 동시에 반영되는 것’을 막자는 개념입니다. 모회사가 이미 거래소에 상장돼 있는데, 그 안에 있는 알짜 자회사를 따로 떼어내 또 상장시키면 어떤 일이 생길까요? 자회사 주주는 새로 생긴 주식으로 그 사업의 가치를 온전히 누리지만, 모회사 주주 입장에서는 원래 내 지분에 포함돼 있던 가치의 일부가 밖으로 빠져나가는 셈이 됩니다. 실제로 학계 실증분석에 따르면 자회사가 IPO를 한 뒤 6개월 기준으로 모회사 주가가 평균 10.81%, 중앙값으로는 16.16%나 하락한 것으로 나타났습니다. 이런 모회사 일반주주의 가치 희석을 막자는 게 규제의 핵심 취지입니다.
이 글을 쓰는 바로 전날(10월 29일)에도 비슷한 맥락의 사건이 있었습니다. LG화학이 이사회에서 LG에너지솔루션 보통주 약 653만 주(지분율 79.38%→76.59%)를 2조 5천억 원 규모로 처분하기로 결정하자, LG에너지솔루션 주가는 당일 8.6% 급락했고 LG화학도 3.18% 떨어졌습니다. 2020년 물적분할로 LG에너지솔루션을 떼어내 상장시킨 이후, 모회사(LG화학) 주가가 줄곧 눌려왔던 것과 같은 선상의 이슈로 해석됩니다. 중복상장(또는 물적분할 후 지분 매각) 이슈가 먼 나라 얘기가 아니라 바로 어제도 실제로 주가를 흔든 사건이라는 뜻입니다.
“원칙금지·예외허용”, 구체적으로 뭘 따지나
| 구분 | 내용 |
|---|---|
| 기본 방향(2026년 3월 발표) | 모회사·자회사 동시 상장을 원칙적으로 금지하고, 예외적인 경우만 엄격한 심사를 거쳐 허용 |
| 세부 기준(2026년 7월 6일 발표) | 모회사 이사회에 주주 영향평가·주주보호 방안 마련·주주 소통(또는 동의 확인) 등 5대 의무 부과 |
| 주주동의 면제 조건 | 자회사의 매출·영업이익·자산 비중이 모회사 대비 모두 10% 미만인 경우 |
| 물적분할 자회사 | ‘3%룰’ 방식의 주주동의 의무화(일반 자회사는 동의 없이도 거래소 개별 심사로 예외 상장 가능) |
| 적용 범위 | 국내 상장뿐 아니라 해외 거래소 상장에도 동일한 5대 의무 적용 |
여기서 눈여겨볼 부분은 “해외 거래소 상장에도 똑같이 적용된다”는 대목입니다. 국내 코스피·코스닥만 조심하면 된다고 생각하기 쉬운데, 미국 나스닥이나 뉴욕증권거래소에 자회사를 상장시키려 해도 같은 잣대를 적용받는다는 뜻입니다. 이 부분이 바로 SK하이닉스·솔리다임 사례의 핵심입니다.
SK하이닉스·솔리다임, 무슨 일이 있었나
| 시점 | 내용 |
|---|---|
| 지배구조 | SK㈜ → SK스퀘어 → SK하이닉스 → AI컴퍼니 → 솔리다임(다층 구조) |
| 추진 배경 | 솔리다임 미국 신규 생산시설 투자 재원 마련 목적으로 프리IPO·美 상장 검토 |
| 10월 중순 | 국정감사에서 이억원 금융위원장이 “솔리다임 미국 상장은 중복상장 가이드라인 적용 대상”이라고 발언, 이찬진 금감원장도 중복상장 저촉 판단 공동 확인 |
| 10월 23일 전후 | SK하이닉스, 솔리다임 프리IPO·IPO 검토 중단 공식 발표(검토 시작 후 약 79일 만) |
| 회사 측 설명 | “자본시장 여건과 주가 흐름상 지금 IPO가 기존 주주에게 유리한지 재검토 필요” — 중복상장 규제가 직접 배경은 아니라고 선을 그음 |
회사의 공식 입장과 금융당국의 발언 타이밍이 묘하게 겹치다 보니, 실제 중단 사유가 ‘시장 여건’인지 ‘규제 리스크’인지를 두고 해석이 갈리는 모습입니다. 다만 둘 중 어느 쪽이 진짜 이유든, 결과적으로 솔리다임의 미국 신규 생산시설 투자 재원 마련 계획에는 차질이 생겼고, 앞으로 이 자금을 어떻게 조달할지가 새로운 과제로 남았습니다.
왜 하필 솔리다임이 문제였을까
SK㈜부터 솔리다임까지 이어지는 구조를 보면 중간에 SK스퀘어, SK하이닉스, AI컴퍼니까지 무려 네 단계를 거칩니다. 이렇게 지배구조가 길게 이어진 상태에서 맨 끝의 솔리다임이 따로 상장하면, SK하이닉스 주가가 자신이 보유한 솔리다임 지분 가치를 제대로 반영하지 못하게 될 수 있다는 우려가 나왔습니다. SK하이닉스 소액주주 입장에서는 “내가 산 SK하이닉스 주식에 원래 녹아 있던 솔리다임 가치가 어느 날 다른 주식(솔리다임 상장주)으로 쪼개져 나가는 것 아니냐”는 걱정을 할 만한 상황인 셈입니다.
제 결론
개인적으로 이번 사례를 보면서 느낀 건, ‘자회사가 잘된다’는 뉴스가 항상 모회사 주주에게 좋은 소식은 아닐 수 있다는 점입니다. SK하이닉스처럼 지배구조가 여러 단계로 얽힌 대기업에 투자하고 있다면, 그 안에 숨어 있는 자회사가 따로 상장을 준비하고 있는지, 그게 내 모회사 지분 가치에 어떤 영향을 줄 수 있는지 한 번쯤 체크해볼 만하다고 생각합니다. 이번 중단 결정 자체는 기존 주주 입장에서는 가치 희석 우려가 일단 사라졌다는 점에서 나쁘지 않은 소식이지만, 솔리다임 투자금 조달 문제가 어떻게 풀리는지는 계속 지켜봐야 할 것 같습니다.
자주 묻는 질문 (FAQ)
중복상장 규제가 모든 자회사 상장을 막나요?
아닙니다. ‘원칙 금지, 예외 허용’ 구조라서 모회사 이사회가 5대 의무(주주 영향평가, 보호방안 마련, 주주 소통·동의 확인 등)를 이행하고 거래소 심사를 통과하면 상장이 가능합니다. 특히 자회사 비중이 모회사 대비 매출·영업이익·자산 모두 10% 미만이면 주주동의 자체가 면제될 수 있습니다.
솔리다임 상장은 완전히 무산된 건가요?
이번에 중단된 건 ‘검토’이지, 영구적으로 포기한다는 발표는 아닙니다. 금융당국도 해외 상장 자체를 막기보다 주주 보호 방안을 마련하라는 입장이라, 향후 조건을 갖춰 재추진할 가능성은 열려 있습니다.
이게 SK하이닉스 주가에 어떤 영향을 주나요?
단기적으로는 중복상장에 따른 가치 희석 우려가 줄었다는 점에서 중립적이거나 긍정적으로 볼 수 있습니다. 다만 솔리다임 투자 재원을 다른 방식(차입 등)으로 조달해야 한다면 그 방식에 따라 재무 부담이 달라질 수 있어, 후속 자금 조달 계획을 지켜볼 필요가 있습니다.
함께보면 좋은 글
- 삼성전자 vs SK하이닉스, 지금 투자한다면 어디가 더 유리할까?
- 삼성전자·SK하이닉스 급락, 반도체 시대는 끝난 걸까? 지금 투자자가 꼭 봐야 할 6가지
- 이번 주 증시 빅이벤트 2개 — FOMC 10/28, 삼성전자 특별배당 10/29 뭘 봐야 할까
참고 자료
투자 유의사항
본 콘텐츠는 정보 제공을 목적으로 작성되었으며, 특정 종목이나 금융상품 가입을 권유하는 것이 아닙니다.
본문에 인용된 규제 기준, 일정, 발언 등은 작성 시점(2026년 10월 30일) 기준이며 이후 제도나 상황이 변경될 수 있습니다. 실제 투자 판단 전 반드시 최신 공시와 금융위원회·거래소 공지를 확인하시기 바랍니다.
투자에 대한 최종 판단과 그에 따른 손익의 책임은 투자자 본인에게 있으며, 투자를 결정하기 전 반드시 최신 공시자료를 직접 확인하고 필요한 경우 전문가와 상담하시기 바랍니다.