요즘 AI 버블 관련 뉴스를 읽다 보면 CAPEX니 RPO니 하는 낯선 단어가 계속 등장합니다. 느낌상 “돈을 엄청 많이 쓴다”는 이야기 같긴 한데, 정확히 뭘 보고 전문가들이 우려하는 건지는 설명 없이 넘어가는 기사가 많습니다. 주말에 시간 내서 이 다섯 가지 용어만 제대로 이해해두면, 앞으로 나올 빅테크 실적 기사들이 훨씬 다르게 읽힐 겁니다. 이미 여러 차례 다뤘던 오라클 사례를 교재 삼아 하나씩 풀어보겠습니다.
📌 3줄 요약
✅ CAPEX(자본지출)·RPO(잔여계약금액)·FCF(잉여현금흐름)는 “얼마나 쓰는지·얼마나 받기로 했는지·실제로 돈이 남는지”를 각각 보여주는 지표입니다.
✅ 이 세 지표를 따로 보면 안 됩니다. RPO가 커도 CAPEX가 그보다 더 빠르게 늘고 FCF가 계속 마이너스라면, 그 회사는 ‘성장’이 아니라 ‘빚으로 버티는 중’일 수 있습니다.
✅ 감가상각 기간과 신용등급까지 함께 보면, 지금 이 투자가 몇 년짜리 베팅인지, 시장이 이 회사의 상환 능력을 어떻게 평가하는지까지 가늠할 수 있습니다.
① CAPEX (자본지출) — 얼마나 쓰고 있나
CAPEX(Capital Expenditure)는 공장, 데이터센터, 서버, 장비처럼 앞으로 여러 해에 걸쳐 쓸 자산에 투입하는 돈입니다. 한 번 쓰고 끝나는 비용(운영비)과 달리, 투자 효과가 길게 이어진다는 전제로 지출하는 돈이라는 점이 핵심입니다.
오라클 사례를 보면 감이 잡힙니다. 오라클은 2027회계연도 CAPEX를 900억~950억 달러로 제시했는데, 시장이 예상했던 690억 달러를 훌쩍 뛰어넘었습니다. 투자 자체는 성장 의지로 해석될 수 있지만, 예상을 크게 웃도는 CAPEX는 “이만큼 쓰지 않으면 지금 따낸 계약을 감당할 수 없다”는 신호로도 읽힐 수 있어 시장이 민감하게 반응했습니다.
② RPO (잔여계약금액) — 얼마나 받기로 했나
RPO(Remaining Performance Obligation)는 아직 매출로 잡히지 않았지만, 계약서상 앞으로 받기로 되어 있는 금액입니다. 쉽게 말해 ‘미래에 들어올 돈의 약속’입니다. 계약 기간이 길고 규모가 큰 기업일수록 RPO가 중요한 지표가 됩니다.
오라클의 RPO는 6,640억 달러로, 1년 전보다 363% 폭증한 사상 최고치입니다. 숫자만 보면 압도적인 미래 매출이 확보된 것 같지만, 여기엔 함정이 있습니다. 이 중 상당 부분이 오픈AI 한 곳에 쏠려 있다는 점입니다. 거래처 하나의 지불 능력에 미래 실적 절반가량이 달려 있다면, RPO가 크다고 무조건 안심할 수는 없습니다. RPO를 볼 때는 항상 ‘누구와 맺은 계약인지’까지 같이 확인해야 하는 이유입니다.
③ FCF (잉여현금흐름) — 실제로 돈이 남았나
FCF(Free Cash Flow)는 영업활동으로 벌어들인 현금에서 CAPEX를 뺀 금액입니다. 회계상 이익이 아니라 ‘실제로 손에 쥐는 현금’을 보여준다는 점에서, 세 지표 중 가장 거짓말을 하기 어려운 숫자로 꼽힙니다.
오라클의 2026회계연도 FCF는 -237억 달러로 적자 전환했습니다. 영업현금흐름 자체는 320억 달러로 54% 늘었지만, CAPEX가 557억 달러까지 불어나면서 벌어들인 돈보다 쓴 돈이 더 많아진 겁니다. 이렇게 FCF가 마이너스인 상태가 이어지면, 부족한 돈을 회사채 발행 등 외부 차입으로 메울 수밖에 없습니다. 실제로 오라클을 포함한 5대 AI 하이퍼스케일러가 지난해 발행한 채권 규모만 1,210억 달러에 달했습니다.
④ 감가상각 — 이 투자는 몇 년짜리 베팅인가
감가상각은 거액을 들여 산 자산의 가치를, 실제 쓰는 기간에 나눠서 비용으로 반영하는 회계 처리입니다. 이 ‘기간’을 얼마로 잡느냐에 따라 같은 투자도 완전히 다르게 해석될 수 있습니다.
AI 버블 논쟁에서 이 개념이 중요한 이유가 있습니다. 마이클 버리는 오라클이 짓는 데이터센터가 15~19년짜리 장기 리스인 반면, 정작 그 시설을 빌려 쓰는 고객 계약은 5년 안팎이라는 ‘만기 불일치’를 지적했습니다. 반면 반박하는 쪽은 AI 가속기 칩 자체의 실제 수명이 통상 6년 정도라, 투자금 회수 구조가 걱정만큼 느리지 않다고 봅니다. 결국 ‘건물(15~19년)’과 ‘그 안의 장비(6년)’의 수명이 다르다는 게 이 논쟁의 숨은 쟁점인 셈입니다.
⑤ 신용등급 — 시장은 상환 능력을 어떻게 보나
신용등급은 국제 신용평가사가 “이 회사가 빌린 돈을 제때 갚을 수 있는가”를 평가해 매기는 점수입니다. 투자적격등급과 투기등급(정크본드)을 가르는 경계선이 있는데, 등급이 이 경계에 가까워질수록 회사채 발행 비용(금리)이 비싸집니다.
S&P 글로벌은 2026년 7월 오라클의 신용등급을 BBB-로 낮췄습니다. BBB-는 투자적격등급 중 최하위로, 한 단계만 더 떨어지면 정크본드로 분류되는 경계선입니다. CAPEX·RPO·FCF가 숫자로 보여주는 상황을, 신용평가사가 “이 정도면 위험하다”고 공식적으로 확인해준 셈입니다.
다섯 가지를 왜 같이 봐야 할까
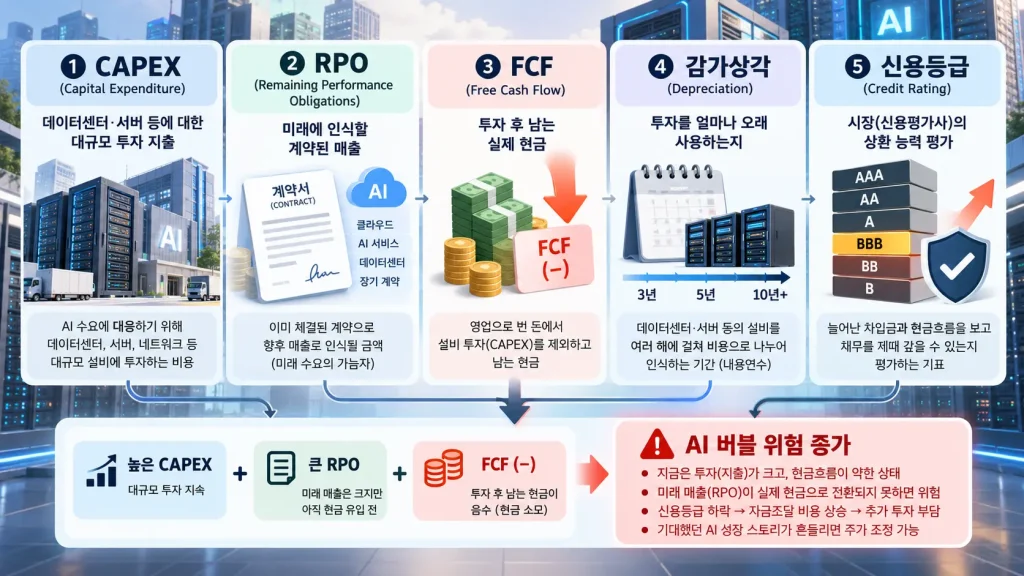
이 지표들은 각각 따로 보면 오해하기 쉽습니다. CAPEX만 보면 “투자를 많이 하는 성장기업”처럼 보이고, RPO만 보면 “미래 매출이 탄탄한 회사”처럼 보입니다. 하지만 CAPEX가 RPO 증가 속도보다 빠르게 불어나고, 그 결과 FCF가 계속 마이너스를 기록하며, 신용등급까지 떨어지고 있다면 이야기가 달라집니다. 오라클이 바로 이 다섯 가지 지표가 한 방향(위험 신호)으로 겹치는 사례라서 AI 버블 논쟁의 중심에 서게 된 것입니다.
실전 적용: 10월 실적발표에서 어디를 보면 될까
마이크로소프트·메타·알파벳·애플·아마존의 3분기 실적이 10월 말부터 줄줄이 발표됩니다. 이때 각 사 실적발표 자료(어닝 프레젠테이션)나 보도자료에서 아래 단어를 찾아보세요.
- “Capital expenditures” 또는 “CAPEX” 항목의 숫자와, 전 분기·전년 대비 증가율
- “Remaining performance obligation” 또는 “backlog” — 특정 고객사 의존도를 언급하는지
- “Free cash flow” — 흑자인지 적자인지, 적자라면 전 분기보다 커지는지 줄어드는지
이 세 줄만 체크해도, 뉴스 헤드라인이 “실적 서프라이즈”라고 떠들 때 숫자 뒤에 숨은 맥락을 스스로 판단할 수 있습니다.
자주 묻는 질문 (FAQ)
CAPEX가 늘어나는 게 항상 나쁜 신호인가요?
아닙니다. CAPEX 증가 자체는 투자와 성장 의지를 보여주는 긍정적 신호일 수 있습니다. 다만 시장 예상치를 크게 웃돌거나, 그 증가 속도가 매출·RPO 증가 속도보다 빠르다면 주의가 필요합니다.
RPO와 매출은 어떻게 다른가요?
매출은 이미 실현되어 회계상 인식된 금액이고, RPO는 계약은 체결됐지만 아직 매출로 잡히지 않은 ‘미래 예정’ 금액입니다. RPO가 전부 실제 매출로 전환된다는 보장은 없습니다.
FCF가 마이너스면 무조건 위험한 회사인가요?
성장 초기 기업이 공격적으로 투자할 때는 일시적으로 FCF가 마이너스일 수 있습니다. 중요한 건 이 적자가 일시적인지, 아니면 여러 분기 연속으로 확대되고 있는지, 그리고 이를 감당할 현금과 신용이 충분한지입니다.
신용등급 BBB-는 어느 정도 수준인가요?
S&P 기준 투자적격등급(AAA~BBB-) 중 가장 낮은 단계입니다. 한 단계 더 하락하면 투기등급(BB+ 이하, 이른바 정크본드)으로 분류되어 자금 조달 비용이 크게 뛸 수 있습니다.
함께보면 좋은 글
- 오라클 주가 폭락, AI 버블 신호탄인가? 950억 달러 자본지출 쇼크의 진실
- 2026년 10월 빅테크 실적발표 일정, 마이클 버리가 앞당긴 AI 버블 붕괴 시점
- 주식 투자 필수 용어 총정리 | PER·PBR·EPS부터 EV/EBITDA·FCF까지 한 번에 이해하기
참고 자료
투자 유의사항
본 콘텐츠는 정보 제공을 목적으로 작성되었으며, 특정 종목이나 ETF에 대한 매수·매도를 권유하는 것이 아닙니다.
본문에 인용된 실적, 배당금, 주가, 통계 등은 작성 시점을 기준으로 하며 이후 변경되거나 실제와 다를 수 있습니다.
투자에 대한 최종 판단과 그에 따른 손익의 책임은 투자자 본인에게 있으며, 투자를 결정하기 전 반드시 기업의 최신 공시자료를 직접 확인하고 필요한 경우 전문가와 상담하시기 바랍니다.