지난 몇 년 동안 미국 증시는 AI가 지배했습니다.
엔비디아는 시가총액 1위에 올랐고, 브로드컴과 팔란티어 같은 기업들은 놀라운 상승률을 기록했습니다. 시장의 관심은 모두 “얼마나 빠르게 성장하느냐”에 집중됐습니다.
그런데 흥미로운 점이 있습니다.
SCHD는 이런 흐름 속에서도 프록터 앤드 갬블(P&G)을 꾸준히 상위 보유종목으로 유지하고 있다는 사실입니다.
생활용품 회사가 AI 시대에 무슨 경쟁력이 있을까요?
많은 투자자들은 P&G를 ‘성장성이 둔화된 전통 소비재 기업’ 정도로 생각합니다. 하지만 SCHD가 투자하는 기준은 시장의 유행이 아니라 지속 가능한 현금흐름입니다.
그리고 그 관점에서 P&G는 여전히 세계 최고 수준의 기업 중 하나입니다.
지금 시장은 다시 ‘성장’보다 ‘품질(Quality)’을 보기 시작했다
2023년부터 2025년까지 시장은 성장주에 프리미엄을 부여했습니다.
하지만 2026년 들어 투자자들의 시선은 조금씩 달라지고 있습니다.
AI 투자는 여전히 강력하지만, 높은 밸류에이션과 금리 불확실성, 소비 둔화 우려가 겹치면서 “어떤 기업이 꾸준히 돈을 벌 수 있는가”가 다시 중요한 질문이 되고 있습니다.
이런 환경에서는 Consumer Staples(필수소비재) 섹터가 상대적으로 강세를 보이는 경우가 많습니다.
필수소비재 기업은 경기가 좋아도 물건을 팔고, 경기가 나빠도 물건을 팝니다.
사람들은 자동차 구매를 미룰 수는 있어도 치약과 세제, 기저귀 사용을 멈추지는 않기 때문입니다.
최근 월가에서도 반도체 중심의 자금 일부가 실적 안정성이 높은 종목으로 이동할 가능성을 언급하며 P&G를 실적 시즌의 유망 종목 중 하나로 꼽았습니다. (Barron’s)
P&G는 ‘생활용품 회사’가 아니라 ‘가격결정력(Pricing Power)’ 회사다
많은 투자자들이 P&G를 분석하면서 브랜드만 이야기합니다.
- 질레트
- 오랄비
- 팸퍼스
- 다우니
- 페브리즈
- SK-II
물론 모두 훌륭한 브랜드입니다.
하지만 투자자가 정말 봐야 하는 것은 브랜드 자체가 아닙니다.
브랜드가 만들어내는 가격결정력(Pricing Power) 입니다.
좋은 기업은 원가가 올라도 가격을 올릴 수 있습니다.
그리고 가격을 올려도 고객이 떠나지 않습니다.
이것이 워런 버핏이 말하는 경제적 해자의 핵심입니다.
실제로 P&G는 지난 인플레이션 국면에서 여러 차례 가격을 인상하면서도 높은 수익성을 유지했습니다.
브랜드는 결국 소비자의 습관(Habit)을 만들고,
습관은 가격결정력을 만들며,
가격결정력은 높은 영업이익률과 잉여현금흐름으로 이어집니다.
결국 투자자는 브랜드에 투자하는 것이 아니라 현금을 만들어내는 구조에 투자하는 것입니다.
최근 실적에서 진짜 봐야 할 숫자는 ‘매출’이 아니다
2026 회계연도 2분기 P&G의 매출은 222억 달러로 전년 대비 1% 증가했습니다.
하지만 유기적 매출(Organic Sales)은 사실상 제자리였고, 판매량(Volume)은 1% 감소했습니다. 가격 인상 효과(+1%)가 판매량 감소를 상쇄한 결과입니다. 핵심 EPS는 1.88달러로 전년과 동일했고, 조정 잉여현금흐름 생산성은 88%를 유지했습니다. (2026 2분기 실적)
표면적으로 보면 다소 평범한 실적입니다.
그러나 애널리스트들은 다른 부분을 봅니다.
과거 2~3년 동안 P&G의 성장은 대부분 가격 인상이 이끌었습니다.
원가가 오르면 제품 가격을 올렸고, 소비자는 그대로 구매했습니다.
하지만 이제는 상황이 달라지고 있습니다.
가격을 계속 올리기 어려워졌습니다.
소비자들의 지갑이 얇아졌고, 일부 소비자는 유통업체 자체 브랜드(Private Label)로 이동하기 시작했습니다.
그래서 앞으로 중요한 것은 가격이 아니라 판매량(Volume)의 회복입니다.
P&G가 다시 판매량을 늘릴 수 있다면 브랜드 경쟁력이 여전히 강하다는 의미이고,
반대로 판매량 감소가 장기화된다면 가격결정력에도 균열이 생길 수 있습니다.
즉, 앞으로 투자자가 가장 주목해야 할 숫자는 EPS보다 Volume입니다.
소비재 업종 전체가 같은 고민을 하고 있다
이 문제는 P&G만의 문제가 아닙니다.
최근 펩시코 역시 가격 인하와 프로모션을 확대했지만 북미 스낵 판매량은 기대만큼 회복되지 않았습니다. 소비자들이 인플레이션으로 지출을 줄이면서 필수소비재 기업들도 가격 인상만으로 성장하기 어려운 국면에 들어섰다는 평가가 나옵니다. (MarketWatch)
그렇다면 왜 시장은 여전히 P&G를 높게 평가할까요?
답은 수익의 질(Quality of Earnings) 에 있습니다.
P&G는 성장률이 높지는 않지만,
- 높은 총이익률
- 안정적인 영업현금흐름
- 강력한 잉여현금흐름
- 지속적인 자사주 매입
- 70년 연속 배당 증가
라는 강점을 동시에 가지고 있습니다.
성장주가 아니라 현금창출 기업인 것입니다.
경쟁사를 보면 P&G의 강점이 더 선명해진다
소비재 시장에는 강한 경쟁자가 많습니다.
유니레버는 신흥국 시장에서 강하고,
콜게이트는 구강용품 시장의 절대 강자이며,
킴벌리클라크는 위생용품에 특화되어 있습니다.
하지만 P&G는 조금 다릅니다.
뷰티, 면도용품, 세탁세제, 생활용품, 기저귀, 여성용품, 헬스케어까지 여러 카테고리에서 1위 또는 2위 브랜드를 보유하고 있습니다.
이러한 사업 포트폴리오는 특정 제품군이 부진해도 다른 사업이 이를 보완하는 구조를 만듭니다.
즉,
브랜드가 강한 것이 아니라
사업 구조 자체가 안정적입니다.
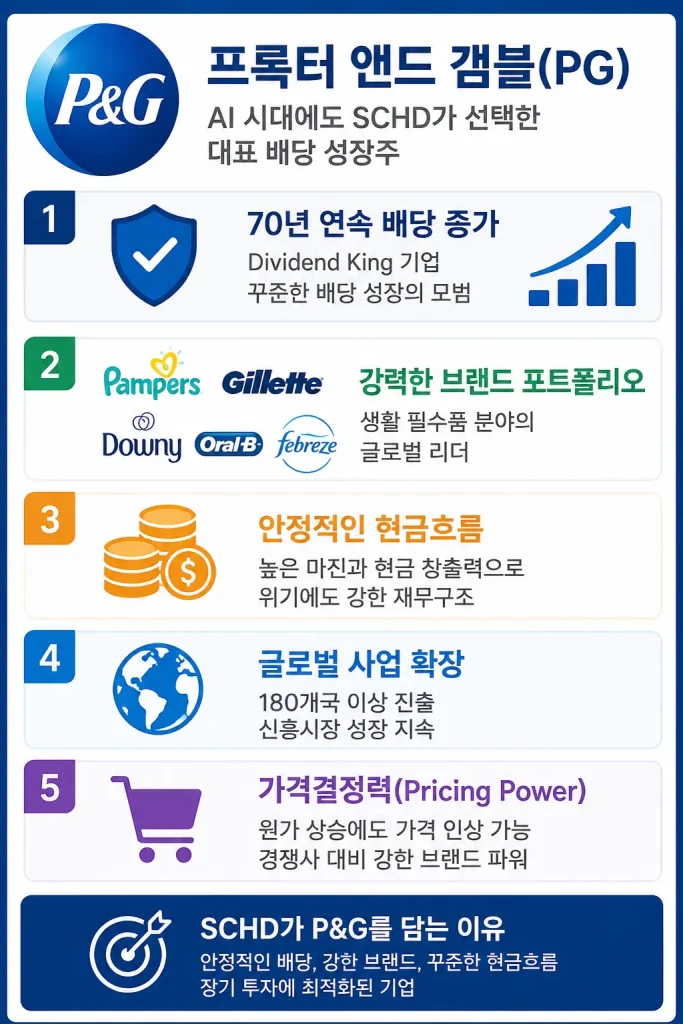
SCHD가 원하는 기업의 조건을 P&G는 거의 모두 갖췄다
SCHD는 단순히 배당수익률이 높은 기업을 담지 않습니다.
오히려 다음과 같은 조건을 선호합니다.
- 꾸준한 배당 성장
- 안정적인 ROE
- 높은 현금창출력
- 재무건전성
- 장기 경쟁우위
P&G는 성장률에서는 기술주에 뒤질 수 있습니다.
하지만 경기침체가 와도 배당을 유지할 가능성,
현금을 꾸준히 창출할 가능성,
그리고 장기적으로 주주에게 자본을 환원할 가능성은 시장 최고 수준입니다.
실제로 회사는 2026 회계연도에도 약 100억 달러의 배당과 50억 달러 규모의 자사주 매입 계획을 유지했습니다. 다만 관세 비용 증가와 구조조정 비용을 반영해 GAAP EPS 전망은 일부 조정했지만, 핵심 EPS 성장과 현금환원 정책은 그대로 유지했습니다. (P&G IR자료)
이런 점이 SCHD의 투자 철학과 정확히 맞아떨어집니다.
리치랩의 투자 의견
저는 P&G를 볼 때 항상 한 가지 질문을 던집니다.
“10년 뒤에도 이 회사는 지금처럼 돈을 벌고 있을까?”
제 대답은 “그럴 가능성이 매우 높다.”입니다.
AI가 발전하면 검색 방식은 바뀔 수 있고, 자동차는 자율주행으로 진화할 수 있습니다.
하지만 사람들은 여전히 이를 닦고, 빨래를 하고, 아이에게 기저귀를 채우고, 집을 청소합니다.
생활의 본질은 쉽게 변하지 않습니다.
물론 P&G에도 리스크는 있습니다. 소비 둔화가 길어질 경우 판매량 회복이 늦어질 수 있고, 관세와 환율, 자체 브랜드와의 경쟁은 수익성에 부담이 될 수 있습니다. 실제로 회사도 2026년 관세 비용 증가를 주요 변수로 제시했습니다. (P&G Investor Relations)
그럼에도 불구하고 저는 P&G를 ‘폭발적으로 부자가 만들어주는 종목’이 아니라 ‘부를 오래 지켜주는 종목’이라고 평가합니다.
화려한 상승장은 기술주가 이끌 수 있습니다.
하지만 긴 투자 여정에서 포트폴리오를 지탱하는 것은 결국 예측 가능한 현금흐름입니다.
그리고 바로 그 이유 때문에, SCHD는 수년이 지나도 프록터 앤드 갬블을 쉽게 포기하지 않는다고 생각합니다.
함께보면 좋은 글
- SCHD 보유종목 TOP10 ② 펩시코(PEP) 기업분석
- SCHD 보유종목 TOP10 ③ 텍사스인스트루먼트(TXN) 기업분석
- SCHD 보유종목 TOP10 ④ 홈디포(HD)| 미국 최대 철물점이 아닌 ‘경제적 해자’를 가진 배당 성장주
참고 자료
투자 유의사항
본 콘텐츠는 정보 제공을 목적으로 작성되었으며, 특정 종목이나 ETF에 대한 매수·매도를 권유하는 것이 아닙니다.
본문에 인용된 실적, 배당금, 주가, 통계 등은 작성 시점을 기준으로 하며 이후 변경되거나 실제와 다를 수 있습니다.
투자에 대한 최종 판단과 그에 따른 손익의 책임은 투자자 본인에게 있으며, 투자를 결정하기 전 반드시 기업의 최신 공시자료를 직접 확인하고 필요한 경우 전문가와 상담하시기 바랍니다.